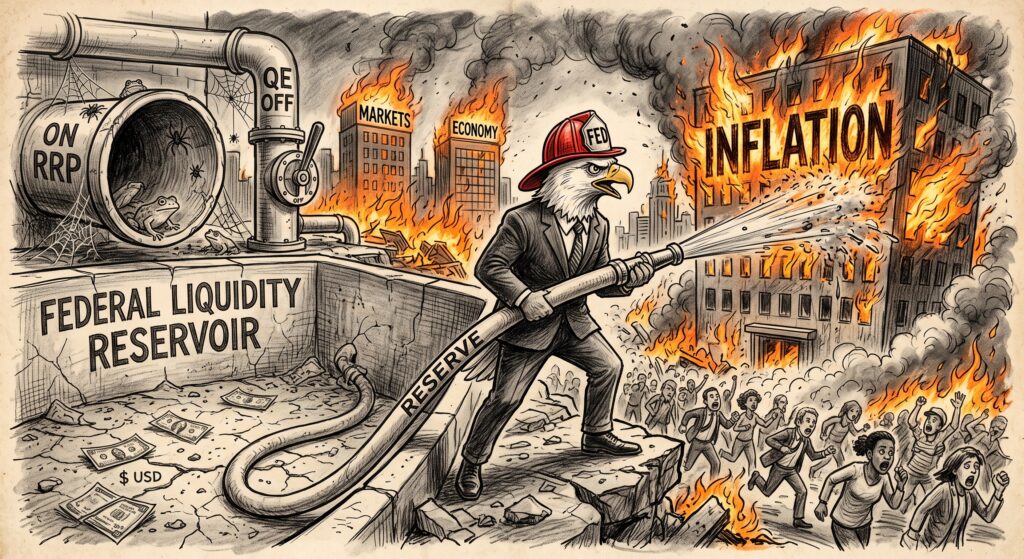
每天,無數的投資人盯著 CPI 數據、非農就業人數,試圖從美聯儲(Fed)官員的隻字片語中猜測下一次加息或降息的機率。然而,當我們回顧過去幾年的市場狂歡與閃崩,你會發現一個殘酷的事實:
資產價格的漲跌,本質上從來不是因為「利率」的絕對高低,而是取決於金融體系底層的「美聯儲流動性水位」。
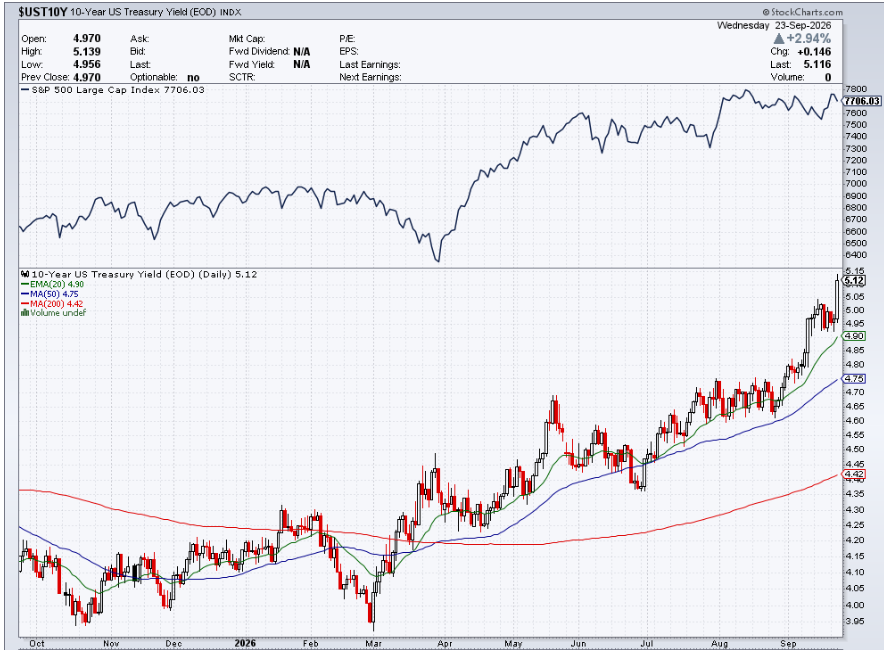
最好的證明就是過去這兩年。美聯儲從 2024 年 9 月開始不斷降息,直到 2026 年 9 月才首度回升 0.25%,但長天期債息卻在碰到 3.95% 後不回頭地一路高漲。財經新聞不時傳出「長債息破關將引發危機」的恐慌,結果我們看到的是,標普 500 指數完全無視這些噪音,屢創歷史新高。
這些現象反覆驗證了一件事:就是只要灌溉市場的水管裡還有錢(流動性充裕),再高的利率也壓不住市場的狂熱;一旦水庫乾涸(流動性枯竭),再微小的利空也能引發史詩級的踩踏。這裡,我們將打破傳統宏觀分析的迷思,帶你建立一套「不看情緒,只算水位」的流動性觀測框架。
內容目錄
迷思打破:抽水元凶已經換人,華爾街的「引擎機油」正被無情抽乾
只要稍微關注財經新聞的人大概都聽過:「美聯儲(Fed)已經停止縮表(QT)了」。許多投資人因此鬆了一口氣,以為只要美聯儲不再主動把錢抽走,市場的流動性危機就解除了。
這是一個致命的誤判。
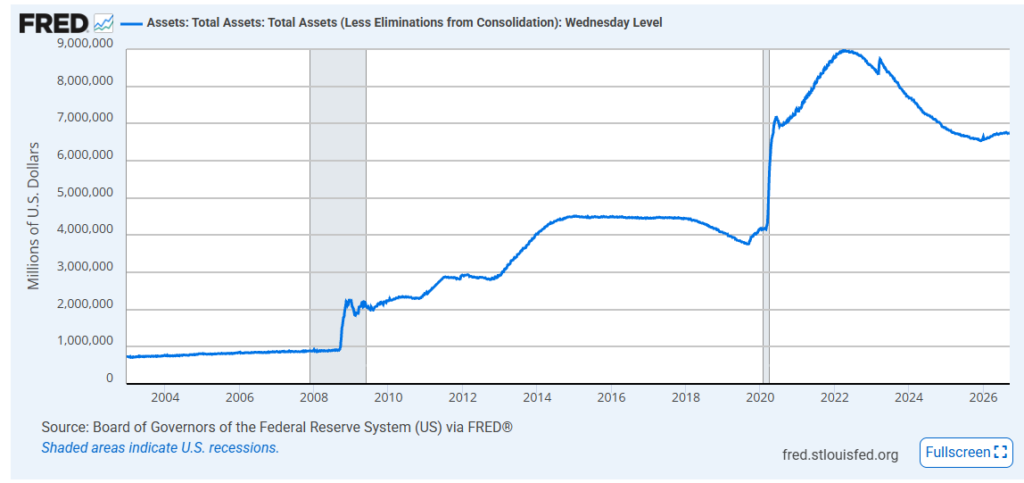
因為美聯儲的抽水機確實關了,但另一個更巨大的「超級吸塵器」——美國財政部(Treasury),正開著最大馬力在運轉。
為了彌補龐大的財政赤字,美國政府每個月必須瘋狂發行海量的「國債」來向大眾借錢。很多人有一個盲點,以為「我拿戶頭裡的錢去買國債,只是我的存款變成了債券,這關市場什麼事?」
但如果你從金融系統的最底層來看,資金的真實流動是極度殘酷的: 當避險基金或散戶決定買國債時,他們背後的商業銀行,必須透過美聯儲的內部系統,從銀行自己的「準備金(Reserves)」帳戶中扣款,把錢上繳給政府的專屬撲滿(TGA 帳戶)。
這代表什麼?政府每一次發債,都在直接抽走商業銀行的準備金。
華爾街的銀行必須要有足夠的準備金,才能互相借貸、維持結算、甚至放款給造市商去炒股。
這時你一定會問:「既然政府這兩年都在狂發債抽水,為什麼市場之前沒崩潰?」
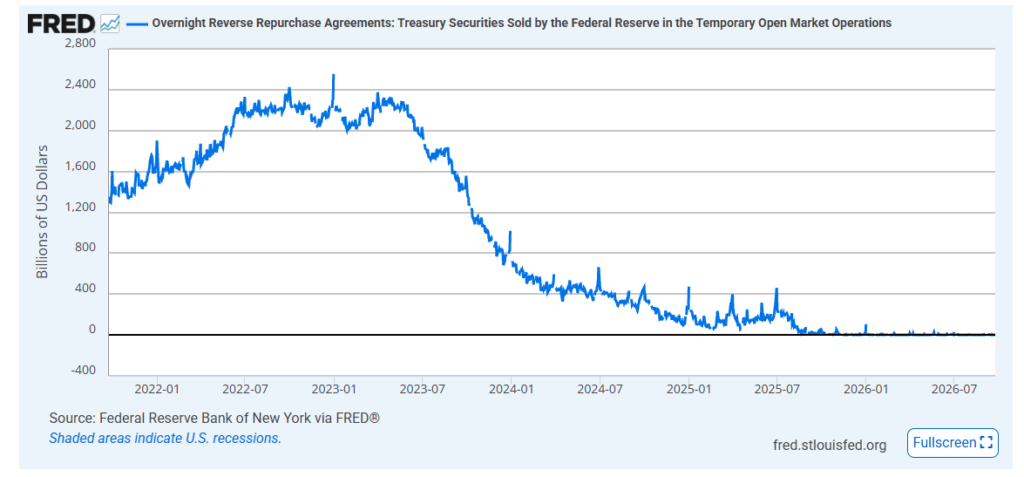
那是因為過去兩年,市場裡有一個極其龐大的「備用蓄水池」,叫做「隔夜逆回購(ON RRP)」。過去政府發債時,市場動用的是停放在這個備用槽裡的閒錢去買單,所以並沒有傷及商業銀行體系的根本。因為有這塊海綿幫忙擋刀,股市才能一路狂歡。
但最讓人不寒而慄的真相是:這個備用蓄水池,早在 2025 年中就幾乎見底乾涸了。
這意味著,市場的「防護罩」其實早就失效超過一年。從 2025 年中開始,美國政府每發行一塊錢的新國債,這台超級吸塵器就是直接、無情地把管子插進市場最後的命脈——「商業銀行準備金」裡,每個月都在穩定地把儲備金抽走。
這就是為什麼我們不看廣義貨幣或一般存款,我們只死死盯著準備金的水位,一旦儲備金水位跌破 2.5 兆的最低安全黃線,這台名為華爾街的印鈔跑車,就很可能會因為引擎縮缸而瞬間熄火,引爆全市場的踩踏危機。
誰在定價長債?美聯儲的「短手」與市場的「長鞭」
許多投資人有一個誤區,以為美聯儲升息或降息,就能完美控制所有利率。事實上,美聯儲的手很短,它只能精準控制「隔夜」的短期基準利率。
如果想要知道更多關於美聯儲的升息操作,可以參考如果你不知道什麼是Federal fund rate?IOER?ON RRP?存款準備金?又怎麼知道美聯儲升息對股市的影響呢?
真正決定實體經濟、企業發債與股市生死的,是 10 年期與 30 年期的長端債息。而長端債息的定價權,其實掌握在「市場供需」手裡。
在流動性充裕時,市場願意聽從美聯儲的「前瞻指引(Forward Guidance)」。但當底層流動性枯竭時,市場的物理供需法則將徹底碾壓美聯儲的嘴砲指導。買盤一旦消失,長端債息就會像脫韁野馬一樣狂飆,這就是所謂的「市場接管定價權」。
債息飆升的真正推手:當「買家」消失的骨牌效應
在2026年9月美聯儲再度加息前,美聯儲明明一直降息,但長端美債殖利率卻還是按不住地往上飆呢?答案依然藏在流動性水位裡。
財政部每個月海量發行的新債,必須由華爾街的造市商、銀行和對沖基金用手裡的現金來消化。
- 水位充盈時: 市場能輕鬆吞下這些債券,債息平穩。
- 水位枯竭時: 銀行準備金逼近臨界點,金融機構手裡用來買債的現金變少了。
此時,我們發現一個事實:就是天量的國債供給 > 枯竭的流動性需求。 為了把債券賣出去,市場只能被迫要求更高的「風險溢價」。債券價格暴跌,債息隨之狂飆。這種由「流動性匱乏」引發的債息飆升極度致命,最終將成為壓垮股市的最後一根稻草。
為什麼財政部的「長債回購」救不了債息狂飆?
近期(2026 年 8 月與 9 月),美國財政部部長史考特·貝森特(Scott Bessent)宣布將 10 年至 30 年期長債的「回購計畫(Buybacks)」規模翻倍,從每次 20 億美元提升至 40 億美元,甚至在 9 月的拍賣中將上限拉高到 60 億美元。
這個動作在市場上引發了巨大的爭議與誤解。許多人以為這就是財政部下場「救市」,試圖把狂飆的長端債息壓下來(華爾街甚至戲稱這是一種「貝森特賣權 Bessent Put」或「軟性殖利率曲線控制」)。
但事實證明,這種干預完全無效。
儘管消息宣布的當天,30 年期與 10 年期債息曾短暫下跌,但隨後市場立刻清醒,長端債息繼續如脫韁野馬般狂飆,10 年期美債殖利率甚至在 9 月一舉突破了 5% 的心理關卡,創下 2007 年以來的新高。
為什麼財政部親自下場買債,還是壓不住債息?這必須回到我們剛才強調的「流動性與零和博弈」框架來解釋:
1. 理由是「補充流動性」,而不是「量化寬鬆(QE)」
財政部官方的說法是,擴大回購是為了提供「流動性支持(Liquidity Support)」。他們買的都是那些發行已久、在市場上很難賣掉的「非指標性舊債(Off-the-run)」。這就像是幫華爾街的造市商清庫存,讓他們有額度去買未來新發行的國債。 這是一種「疏通水管」的微觀操作,而不是像美聯儲過去那樣,為了壓低利率而憑空印鈔票去市場上大肆掃貨(QE)。
2. 杯水車薪:60 億美元擋不住 40 兆的債務巨獸
相較於高達 40 兆美元的美國國債總規模,以及每個月超過千億的發債量,區區 60 億美元的回購根本是「杯水車薪」。 市場現在面臨的,是極其龐大的「結構性賣壓」:美國政府失控的財政赤字、AI 基礎設施帶來的企業天量發債競爭,以及遲遲降不下來的通膨預期。當市場上的「長債供給」遠大於「資金需求」時,60 億美元的買盤根本無法扭轉宏觀的供需失衡。
3. 左手換右手的「零和遊戲」
最致命的一點在於:財政部買這些長債的錢是哪來的? 財政部沒有印鈔權,為了籌出這 60 億美元去買長債,它必須同時在市場上發行 60 億美元的「短期國庫券(T-bills)」,或者消耗自己 TGA 帳戶裡的現金。 這意味著,整體的國家債務總量一毛錢都沒有減少,財政部只是把債務「由長變短」(類似美聯儲以前的扭轉操作 Operation Twist)。在底層水庫(準備金)沒有增加的情況下,這種左手換右手的把戲,根本騙不過市場。
這再次印證了我們最核心的論點:當美聯儲不再印鈔(總水庫不再注水),而財政部卻還在瘋狂發債抽血時,任何微觀的金融操作都無法抵抗物理法則。 長債息的定價權已經被市場供需徹底接管,直到實體經濟崩潰、迫使美聯儲重新啟動印鈔機為止。
實戰觀測框架:尋找流動性的「摩擦臨界點」
要預判市場何時會出事,我們只需要緊盯一個核心指標:商業銀行在美聯儲的總準備金餘額(代號:TOTRESNS)。
根據華爾街的 LCLoR(最低合意準備金)測算與歷史經驗,我們將準備金水位劃分為三個極具實戰意義的區間:
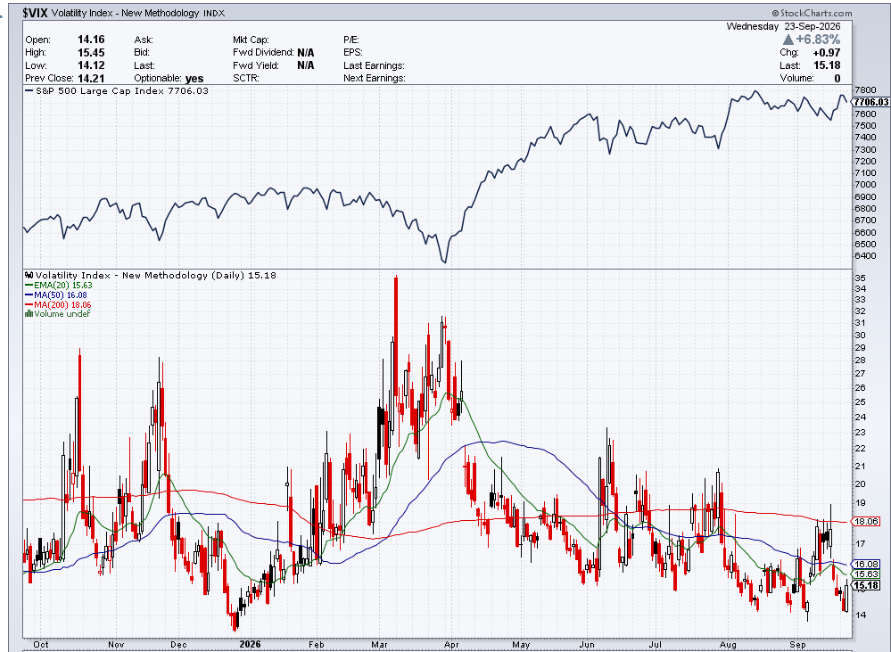
- 🟢 安全充盈期(> 2.5 兆美元): 流動充足。市場資金寬鬆,VIX 波動率通常被壓制在 15 以下。此時任何的回調都是買入機會。
- 🟡 摩擦警戒期(2.0 兆 ~ 2.5 兆美元): 轉折點到來。銀行為了滿足監管開始緊抱現金,市場借錢成本偶發性飆升。股市會出現「無重大利空卻莫名暴跌」的現象,VIX 中樞抬高至 20-25。這是一個明確的防禦性減倉信號。
- 🔴 流動性枯竭(< 2.0 兆美元): 危機爆發。重演 2019 年 9 月的回購市場災難,機構無差別拋售資產換取現金,引發股債雙殺。這時唯一能做的就是握緊現金,等待美聯儲被迫轉向救市。
互動推演:ReservePulse 準備金轉折分析儀
為了將抽象的宏觀概念具象化,我們推演出下面的 ReservePulse 分析儀。
它排除了所有不必要的雜訊,將美聯儲與財政部的即時數據整合。你可以親自拉動下方的滑桿,模擬如果美國政府接下來加速發債吸水,這條流動性續命線,究竟還有幾個月會撞上 2.5 兆的警戒黃線?
ReservePulse / 準備金轉折分析儀
金融資產的估值本質是流動性的影子;市場關注利率與通膨,底層資金鏈條卻由「準備金水位」定奪。
當隔夜逆回購(ON RRP)緩衝池出清,財政部發債吸水的每塊資金都將等額衝擊商業銀行的流動性儲備。 ReservePulse 旨在測算準備金向 「最低合意水平(2.5兆 / 2.0兆)」 移動的真實速率,在流動性踩踏觸發前量化防禦窗口。
流動性水位 vs 標普 500 指數
觀測準備金跌破 2.5 兆臨界線時,對股市波動的潛在衝擊
財政部每月發債淨吸水推演
(低檔) $900B
(基準) $1600B
(激增)
拖動滑桿可即時模擬:在美聯儲停縮表的前提下,美國財政部發債吸水速率對「準備金消耗時程」與「轉折倒數月數」的影響。
結語:在潮水退去前,先看懂水表
金融市場裡最危險的,不是大家都知道的利空,而是大家都沒注意到的底層結構斷裂。
透過追蹤美聯儲流動性與準備金的水位變化,我們不需要去猜測明天哪支股票會漲,也不需要執著於下個月的通膨是 2.1% 還是 2.2%。我們只做一件事:確認腳底下的冰層還有多厚。
當指標顯示我們仍在 2.5 兆以上的安全區時,大膽享受市場的趨勢;而當倒數計時逼近、水位跌入警戒區時,請記得比別人早一步收起貪婪。因為流動性踩踏一旦發生,沒有人能倖免於難。
這個工具並未自動化更新,如果覺得好用,請留言給我知道,我會將這個工具的更新計劃提出來開發。
「Charlie chacha,Excel VBA 愛好者、馬拉松跑者、
長線投資人。
🔧 目前在做:
📡 Yieldspot | 息率分位儀 <– 歡迎試用
— 幫存股族了解股息率歷史分位位置的分析工具」